Domain corona-umzug.de kaufen?
Wir ziehen mit dem Projekt
corona-umzug.de um.
Sind Sie am Kauf der Domain
corona-umzug.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain corona-umzug.de kaufen?
Welche GKV?
Welche GKV meinst du genau? Es gibt viele gesetzliche Krankenversicherungen in Deutschland, die als GKV abgekürzt werden. Jede GKV bietet unterschiedliche Leistungen und Konditionen an. Möchtest du Informationen zu einer bestimmten GKV oder allgemein zu gesetzlichen Krankenversicherungen? Es ist wichtig, die Leistungen und Beiträge der verschiedenen GKVs zu vergleichen, um die passende Krankenversicherung für deine Bedürfnisse zu finden. Lass mich wissen, wie ich dir weiterhelfen kann! **
Wer ist in der GKV beitragsfrei versichert?
In der gesetzlichen Krankenversicherung (GKV) sind in erster Linie Arbeitnehmerinnen und Arbeitnehmer beitragspflichtig versichert. Das bedeutet, dass sie Beiträge aus ihrem Einkommen zahlen müssen. Allerdings gibt es auch bestimmte Personengruppen, die beitragsfrei in der GKV versichert sind. Dazu gehören beispielsweise Kinder, die familienversichert sind, sowie Ehepartnerinnen und Ehepartner, die nicht erwerbstätig sind. Auch bestimmte Bezieherinnen und Bezieher von Sozialleistungen wie Arbeitslosengeld II oder Sozialhilfe können unter bestimmten Voraussetzungen beitragsfrei in der GKV versichert sein. Es ist wichtig, sich bei der jeweiligen Krankenkasse über die genauen Regelungen zu informieren. **


Ähnliche Suchbegriffe für Selbstbeteiligung-in-der-GKV
Top-Angebote
Produkte zum Begriff Selbstbeteiligung-in-der-GKV:
-
Normative Schadensbestimmung in der GKV, Fachbücher von Tom WolkNach ständiger Rechtsprechung des BSG verlieren Leistungserbringer in der GKV ihren Vergütungsanspruch gegen die Kostenträger im Falle von Rechtsverstössen, auch wenn der mit der Behandlung bezweckte Leistungs- und Heilerfolg eingetreten ist. Ausgehend von den teils gravierenden Konsequenzen dieser strengen formalen Betrachtung untersucht Tom Wolk Wirkung, Reichweite und Stringenz der Rechtsprechung am Beispiel der vertragsärztlichen Versorgung in einfachrechtlicher und verfassungsrechtlicher Hinsicht. Von zentraler Bedeutung sind hierbei die Rechtsprechungsgenese, die systematische Ermittlung der Vergütungsrelevanz verschiedener Vorschriften sowie der normative Schadensbegriff. Auf der Basis des festgestellten Handlungsbedarfs entwickelt der Autor das Konzept einer vermittelnden gemässigt formalen Betrachtung. Die Arbeit wurde mit dem Dissertationspreis der Gesellschaft zur Förderung der sozialrechtlichen Forschung 2024 ausgezeichnet.104,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wolk, Tom: Normative Schadensbestimmung in der GKVNormative Schadensbestimmung in der GKV , Tom Wolk analyses and criticises the longstanding "strictly formal approach" of Germany's Federal Social Court with regard to healthcare providers who have violated provisions pertaining to statutory health insurance law, and who as a consequence are denied financial compensation. , Warnleuchten > Zusatzbeleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20250430, Titel der Reihe: Studien zum Medizin- und Gesundheitsrecht#18#, Autoren: Wolk, Tom, Auflage: 25001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 320, Themenüberschrift: LAW / Labor & Employment, Keyword: Abrechnungsbetrug; Prüfverfahren; Regress; Vergütungsanspruch; Vertragsarzt, Fachschema: Arbeitsgesetz~Arbeitsrecht, Fachkategorie: Sozialrecht und Medizinrecht, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 232, Breite: 155, Höhe: 30, Gewicht: 724, Produktform: Gebunden,104,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Selbstbeteiligung bei Heil- und Hilfsmitteln in der Gesetzlichen Krankenversicherung, Taschenbuch von Kristian Koch, GRIN, 978-3-640-17819-3Selbstbeteiligung Bei Heil- Und Hilfsmitteln In Der Gesetzlichen Krankenversicherung, Taschenbuch Von Kristian Koch, Grin, 978-3-640-17819-3, Seitenanzahl: 9247,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Ist eine Erhöhung der GKV geplant?
Eine generelle Erhöhung der Gesetzlichen Krankenversicherung (GKV) ist derzeit nicht geplant. Die Beitragssätze werden jedoch regelmäßig angepasst, um die steigenden Kosten im Gesundheitssystem zu decken. Eine Erhöhung kann daher in Zukunft nicht ausgeschlossen werden. **
-
Kann ich von der PKV in die GKV wechseln?
Kann ich von der PKV in die GKV wechseln? Ja, ein Wechsel von der privaten Krankenversicherung (PKV) in die gesetzliche Krankenversicherung (GKV) ist grundsätzlich möglich, jedoch unter bestimmten Voraussetzungen. Dazu zählen beispielsweise eine Änderung der beruflichen oder familiären Situation, wie zum Beispiel die Aufnahme einer sozialversicherungspflichtigen Beschäftigung oder das Unterschreiten der Einkommensgrenze. Es ist ratsam, sich vor einem möglichen Wechsel ausführlich beraten zu lassen, da die individuellen Umstände eine Rolle spielen und es auch Fristen zu beachten gibt. In jedem Fall ist es empfehlenswert, sich frühzeitig mit der eigenen Krankenversicherung und der GKV in Verbindung zu setzen, um alle notwendigen Schritte rechtzeitig einzuleiten. **
-
Können Kinder von der PKV in die GKV wechseln?
Kinder können grundsätzlich von der privaten Krankenversicherung (PKV) in die gesetzliche Krankenversicherung (GKV) wechseln, wenn bestimmte Voraussetzungen erfüllt sind. Dazu zählt beispielsweise, dass das Einkommen der Eltern unterhalb der Versicherungspflichtgrenze liegt. In diesem Fall können Kinder in die Familienversicherung der GKV aufgenommen werden. Es ist jedoch wichtig zu beachten, dass ein Wechsel von der PKV in die GKV gut überlegt sein sollte, da dieser in der Regel nicht rückgängig gemacht werden kann. Es empfiehlt sich daher, vor einem Wechsel eine ausführliche Beratung bei einem Versicherungsexperten in Anspruch zu nehmen. **
-
Wann UKV und GKV?
Wann UKV und GKV? Die Unterschiede zwischen einer privaten Krankenversicherung (UKV) und einer gesetzlichen Krankenversicherung (GKV) liegen hauptsächlich in den Leistungen, Beiträgen und der Zielgruppe. UKV ist für Selbstständige, Beamte und Gutverdiener gedacht, während GKV für Arbeitnehmer mit einem Einkommen unterhalb der Versicherungspflichtgrenze vorgesehen ist. Die Entscheidung für UKV oder GKV hängt von individuellen Bedürfnissen, finanziellen Möglichkeiten und Lebensumständen ab. Es ist ratsam, die Vor- und Nachteile beider Versicherungsarten sorgfältig abzuwägen und gegebenenfalls eine Beratung bei einem Versicherungsexperten in Anspruch zu nehmen. Letztendlich sollte die Wahl der Krankenversicherung gut überlegt sein, um im Krankheitsfall optimal abgesichert zu sein. **
Welche GKV gibt es?
In Deutschland gibt es zahlreiche gesetzliche Krankenversicherungen (GKV), die für die medizinische Versorgung ihrer Mitglieder zuständig sind. Zu den größten und bekanntesten GKV gehören beispielsweise die Techniker Krankenkasse (TK), die Barmer, die AOK, die DAK-Gesundheit und die IKK. Jede dieser Krankenkassen hat ihre eigenen Leistungen, Beiträge und Zusatzangebote. Versicherte können in der Regel frei wählen, bei welcher GKV sie Mitglied werden möchten, wobei die Leistungen und Beiträge variieren können. Es ist ratsam, sich vor der Entscheidung für eine GKV über die jeweiligen Angebote und Leistungen zu informieren, um die passende Krankenversicherung für die individuellen Bedürfnisse zu finden. **
Wie wird der Beitrag zur GKV berechnet?
Der Beitrag zur Gesetzlichen Krankenversicherung (GKV) wird in der Regel als Prozentsatz des Bruttoeinkommens berechnet. Dieser Prozentsatz beträgt in der Regel 14,6% des Bruttoeinkommens, wobei Arbeitnehmer und Arbeitgeber jeweils die Hälfte tragen. Selbständige zahlen den vollen Beitrag alleine. Zusätzlich wird ein Zusatzbeitrag erhoben, der von den Krankenkassen individuell festgelegt wird. Der Beitrag zur GKV kann sich also je nach Einkommen und Krankenkasse unterscheiden. Es gibt auch Beitragsbemessungsgrenzen, bis zu denen das Einkommen für die Berechnung herangezogen wird. **
Top-Angebote
Produkte zum Begriff Selbstbeteiligung-in-der-GKV:
-
Normative Schadensbestimmung in der GKV, Fachbücher von Tom WolkNach ständiger Rechtsprechung des BSG verlieren Leistungserbringer in der GKV ihren Vergütungsanspruch gegen die Kostenträger im Falle von Rechtsverstössen, auch wenn der mit der Behandlung bezweckte Leistungs- und Heilerfolg eingetreten ist. Ausgehend von den teils gravierenden Konsequenzen dieser strengen formalen Betrachtung untersucht Tom Wolk Wirkung, Reichweite und Stringenz der Rechtsprechung am Beispiel der vertragsärztlichen Versorgung in einfachrechtlicher und verfassungsrechtlicher Hinsicht. Von zentraler Bedeutung sind hierbei die Rechtsprechungsgenese, die systematische Ermittlung der Vergütungsrelevanz verschiedener Vorschriften sowie der normative Schadensbegriff. Auf der Basis des festgestellten Handlungsbedarfs entwickelt der Autor das Konzept einer vermittelnden gemässigt formalen Betrachtung. Die Arbeit wurde mit dem Dissertationspreis der Gesellschaft zur Förderung der sozialrechtlichen Forschung 2024 ausgezeichnet.104,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wolk, Tom: Normative Schadensbestimmung in der GKVNormative Schadensbestimmung in der GKV , Tom Wolk analyses and criticises the longstanding "strictly formal approach" of Germany's Federal Social Court with regard to healthcare providers who have violated provisions pertaining to statutory health insurance law, and who as a consequence are denied financial compensation. , Warnleuchten > Zusatzbeleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20250430, Titel der Reihe: Studien zum Medizin- und Gesundheitsrecht#18#, Autoren: Wolk, Tom, Auflage: 25001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 320, Themenüberschrift: LAW / Labor & Employment, Keyword: Abrechnungsbetrug; Prüfverfahren; Regress; Vergütungsanspruch; Vertragsarzt, Fachschema: Arbeitsgesetz~Arbeitsrecht, Fachkategorie: Sozialrecht und Medizinrecht, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 232, Breite: 155, Höhe: 30, Gewicht: 724, Produktform: Gebunden,104,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche GKV?
Welche GKV meinst du genau? Es gibt viele gesetzliche Krankenversicherungen in Deutschland, die als GKV abgekürzt werden. Jede GKV bietet unterschiedliche Leistungen und Konditionen an. Möchtest du Informationen zu einer bestimmten GKV oder allgemein zu gesetzlichen Krankenversicherungen? Es ist wichtig, die Leistungen und Beiträge der verschiedenen GKVs zu vergleichen, um die passende Krankenversicherung für deine Bedürfnisse zu finden. Lass mich wissen, wie ich dir weiterhelfen kann! **
-
Wer ist in der GKV beitragsfrei versichert?
In der gesetzlichen Krankenversicherung (GKV) sind in erster Linie Arbeitnehmerinnen und Arbeitnehmer beitragspflichtig versichert. Das bedeutet, dass sie Beiträge aus ihrem Einkommen zahlen müssen. Allerdings gibt es auch bestimmte Personengruppen, die beitragsfrei in der GKV versichert sind. Dazu gehören beispielsweise Kinder, die familienversichert sind, sowie Ehepartnerinnen und Ehepartner, die nicht erwerbstätig sind. Auch bestimmte Bezieherinnen und Bezieher von Sozialleistungen wie Arbeitslosengeld II oder Sozialhilfe können unter bestimmten Voraussetzungen beitragsfrei in der GKV versichert sein. Es ist wichtig, sich bei der jeweiligen Krankenkasse über die genauen Regelungen zu informieren. **
-
Ist eine Erhöhung der GKV geplant?
Eine generelle Erhöhung der Gesetzlichen Krankenversicherung (GKV) ist derzeit nicht geplant. Die Beitragssätze werden jedoch regelmäßig angepasst, um die steigenden Kosten im Gesundheitssystem zu decken. Eine Erhöhung kann daher in Zukunft nicht ausgeschlossen werden. **
-
Kann ich von der PKV in die GKV wechseln?
Kann ich von der PKV in die GKV wechseln? Ja, ein Wechsel von der privaten Krankenversicherung (PKV) in die gesetzliche Krankenversicherung (GKV) ist grundsätzlich möglich, jedoch unter bestimmten Voraussetzungen. Dazu zählen beispielsweise eine Änderung der beruflichen oder familiären Situation, wie zum Beispiel die Aufnahme einer sozialversicherungspflichtigen Beschäftigung oder das Unterschreiten der Einkommensgrenze. Es ist ratsam, sich vor einem möglichen Wechsel ausführlich beraten zu lassen, da die individuellen Umstände eine Rolle spielen und es auch Fristen zu beachten gibt. In jedem Fall ist es empfehlenswert, sich frühzeitig mit der eigenen Krankenversicherung und der GKV in Verbindung zu setzen, um alle notwendigen Schritte rechtzeitig einzuleiten. **
Ähnliche Suchbegriffe für Selbstbeteiligung-in-der-GKV
-
Selbstbeteiligung bei Heil- und Hilfsmitteln in der Gesetzlichen Krankenversicherung, Taschenbuch von Kristian Koch, GRIN, 978-3-640-17819-3Selbstbeteiligung Bei Heil- Und Hilfsmitteln In Der Gesetzlichen Krankenversicherung, Taschenbuch Von Kristian Koch, Grin, 978-3-640-17819-3, Seitenanzahl: 9247,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
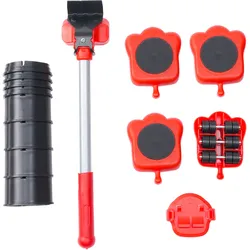
Robuster Möbel Transport Heber und Rollen Set für Umzug, Heimwerken oder Renovierung - Schwerlast-Transportrollen für schwere MöbelDas ultimative Helfer-Set für Ihr Zuhause: Das Bewegen von schweren Möbeln und Gegenständen war noch nie so einfach! Mit dem praktischen Möbelroller-Set können Sie Schränke Sofas Kommoden oder Kühlschränke mühelos neu positionieren ohne sich dabei Rückenschmerzen zuzuziehen oder den Boden zu beschädigen. Dieses Möbel Transport Heber und Rollen Set ist Ihr zuverlässiger Partner für jeden Umzug das Neugestalten Ihrer Wohnräume oder auch nur für das Putzen an schwer zugängliche Stellen. Einfache und sichere Anwendung: Die Anwendung ist denkbar einfach: Heben Sie das Möbelstück leicht mit dem praktischen Heber an schieben Sie die Rollen darunter und schon können Sie den Gegenstand kinderleicht in die gewünschte Position bewegen. Die Rollen sind klein aber können unter fast jedes Möbelstück geschoben werden. Dieses Set macht es Ihnen möglich auch alleine grosse Gegenstände zu bewegen die Sie sonst nur zu zweit anheben könnten. Anpassung der Höhe: Das Anheben und Bewegen von Möbeln die auf grossen Füssen stehen und viel Freiraum zum Boden haben kann eine besondere Herausforderung darstellen. Mit den 8 Höhenblöcken bzw. Verlängerungsbuchsen können Sie den Hebearm entsprechend aufbocken und auch diese Möbel optimal verschieben. Robuster Möbel Transport Heber und Rollen Set Bewegen Sie schwere Gegenstände wie Möbel Waschmaschinen oder Umzugskartons mühelos und sicher ohne Ihren Rücken zu belasten Ideal für Umzug Heimwerken oder Renovierung Der Höhenregler ermöglicht es die Höhe des Hebers anzupassen: Damit können auch schwere Möbelstücke angehoben werden die viel Freiraum zum Boden haben Wendiger Transportroller mit 360°-Rollen: Die Oberseite der Transportroller ist um 360 Grad drehbar sodass Sie schwere Möbel auch in engen und verwinkelten Räumen mühelos bewegen können Transportrollen Masse: jeweils 2 x 9 cm Hebelift Masse: 34 x 6 7 cm Grosse Verlängerungsbuchsen Masse: 5 6 x 7 3 cm Kleine Verlängerungsbuchsen Masse: 1 6 x 7 3 cm Arretierungsvorrichtung Masse: 1 9 x 6 6 cm Material: Eisen und ABS Lieferumfang: 4 x Roller mit Antirutschmatte 4 x grosse Verlängerungsbuchsen 4 x kleine Verlängerungsbuchsen 1 x Hebelift 1 x Arretierungsvorrichtung Anleitung12,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Ausgabenprofile in der GKV im Lebenslauf: empirische Befunde, epidemiologische Kontroversen und sozialversicherungsökonomische Konsequenzen,Ausgabenprofile In Der Gkv Im Lebenslauf: Empirische Befunde, Epidemiologische Kontroversen Und Sozialversicherungsökonomische Konsequenzen, Taschenbuch Von Rüdiger Wittmann, Grin, 978-3-656-49879-7, Seitenanzahl: 3217,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Können Kinder von der PKV in die GKV wechseln?
Kinder können grundsätzlich von der privaten Krankenversicherung (PKV) in die gesetzliche Krankenversicherung (GKV) wechseln, wenn bestimmte Voraussetzungen erfüllt sind. Dazu zählt beispielsweise, dass das Einkommen der Eltern unterhalb der Versicherungspflichtgrenze liegt. In diesem Fall können Kinder in die Familienversicherung der GKV aufgenommen werden. Es ist jedoch wichtig zu beachten, dass ein Wechsel von der PKV in die GKV gut überlegt sein sollte, da dieser in der Regel nicht rückgängig gemacht werden kann. Es empfiehlt sich daher, vor einem Wechsel eine ausführliche Beratung bei einem Versicherungsexperten in Anspruch zu nehmen. **
-
Wann UKV und GKV?
Wann UKV und GKV? Die Unterschiede zwischen einer privaten Krankenversicherung (UKV) und einer gesetzlichen Krankenversicherung (GKV) liegen hauptsächlich in den Leistungen, Beiträgen und der Zielgruppe. UKV ist für Selbstständige, Beamte und Gutverdiener gedacht, während GKV für Arbeitnehmer mit einem Einkommen unterhalb der Versicherungspflichtgrenze vorgesehen ist. Die Entscheidung für UKV oder GKV hängt von individuellen Bedürfnissen, finanziellen Möglichkeiten und Lebensumständen ab. Es ist ratsam, die Vor- und Nachteile beider Versicherungsarten sorgfältig abzuwägen und gegebenenfalls eine Beratung bei einem Versicherungsexperten in Anspruch zu nehmen. Letztendlich sollte die Wahl der Krankenversicherung gut überlegt sein, um im Krankheitsfall optimal abgesichert zu sein. **
-
Welche GKV gibt es?
In Deutschland gibt es zahlreiche gesetzliche Krankenversicherungen (GKV), die für die medizinische Versorgung ihrer Mitglieder zuständig sind. Zu den größten und bekanntesten GKV gehören beispielsweise die Techniker Krankenkasse (TK), die Barmer, die AOK, die DAK-Gesundheit und die IKK. Jede dieser Krankenkassen hat ihre eigenen Leistungen, Beiträge und Zusatzangebote. Versicherte können in der Regel frei wählen, bei welcher GKV sie Mitglied werden möchten, wobei die Leistungen und Beiträge variieren können. Es ist ratsam, sich vor der Entscheidung für eine GKV über die jeweiligen Angebote und Leistungen zu informieren, um die passende Krankenversicherung für die individuellen Bedürfnisse zu finden. **
-
Wie wird der Beitrag zur GKV berechnet?
Der Beitrag zur Gesetzlichen Krankenversicherung (GKV) wird in der Regel als Prozentsatz des Bruttoeinkommens berechnet. Dieser Prozentsatz beträgt in der Regel 14,6% des Bruttoeinkommens, wobei Arbeitnehmer und Arbeitgeber jeweils die Hälfte tragen. Selbständige zahlen den vollen Beitrag alleine. Zusätzlich wird ein Zusatzbeitrag erhoben, der von den Krankenkassen individuell festgelegt wird. Der Beitrag zur GKV kann sich also je nach Einkommen und Krankenkasse unterscheiden. Es gibt auch Beitragsbemessungsgrenzen, bis zu denen das Einkommen für die Berechnung herangezogen wird. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.